
01
历史回响与未来序章:军工板块的弹性验证与新驱动
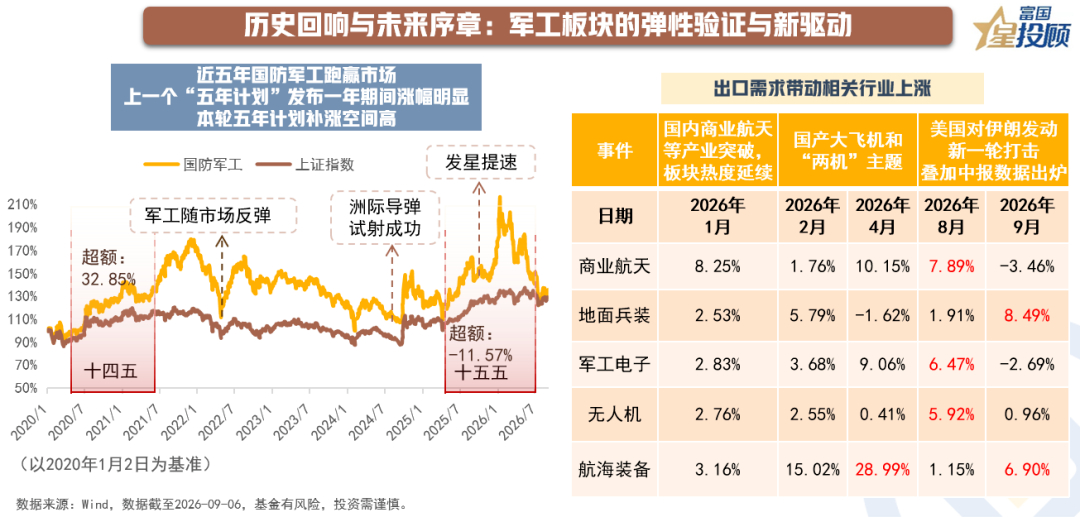
回望“十四五”,国防军工板块以其高弹性特质,在市场起伏中展现出惊人的爆发力,超额收益显著。历史的经验告诉我们,五年规划的发布往往预示着新一轮行情的起点。如今,站在“十五五”的门槛上,板块在经历调整后,补涨空间或已打开,蓄势待发。
当下的驱动力或也已悄然生变。一方面,以商业航天、国产大飞机为代表的新质生产力正加速突破,为板块注入持续的产业热度;另一方面,地缘政治风云变幻,军贸出口需求激增,成为拉动地面兵装、航海装备等细分领域上涨的强劲引擎。2026年以来,航海装备与商业航天在关键事件催化下涨幅居前,领跑态势明显。
历史与当下交汇,传统与新质共振。军工板块正从单一的内需驱动,迈向“内需+出口”、“传统+新兴”的双轮驱动新阶段,2026年的星辰大海,值得拭目以待。
02
政策面:预算刚性增长确立安全边际,国防支出仍有广阔增量空间
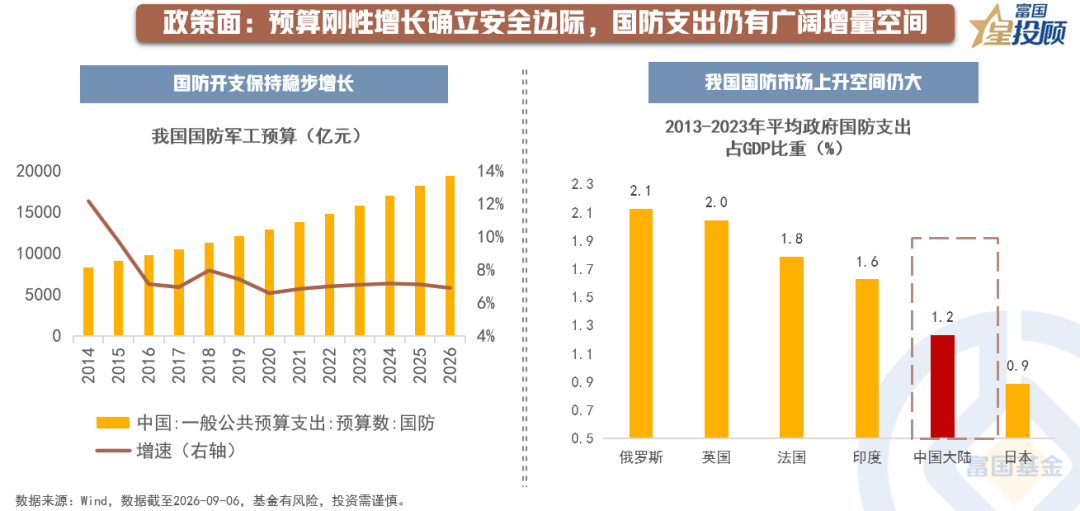
国家安全是发展的基石,而稳固的国防预算则是这块基石最坚实的保障。2014-2026年的国防军工预算图清晰地勾勒出我国国防开支的轨迹:即便在经济周期波动中,国防预算始终保持稳步增长的态势,展现出极强的刚性与确定性。这种持续且稳定的投入,为军工产业的长期发展确立了坚实的安全边际,是行业景气度最根本的压舱石。
然而,增长的故事远未结束。国际比较更揭示了一个关键事实:与俄罗斯、英国、法国等主要大国相比,我国国防支出占GDP的比重仍处于相对较低的水平。这并非实力的差距,而是未来潜力的昭示。在复杂的国际地缘格局下,为了匹配我国日益提升的国际地位与安全需求,国防支出占比向合理水平回归是必然趋势。
因此,我们看到的不仅是一条稳健向上的预算曲线,更是一片尚未被完全开发的广阔增量空间。政策的确定性与未来的成长性在此交汇,共同构筑了国防军工板块长期向好的核心逻辑。
03
基本面:营收增速全面回暖,业绩兑现确立板块补涨空间
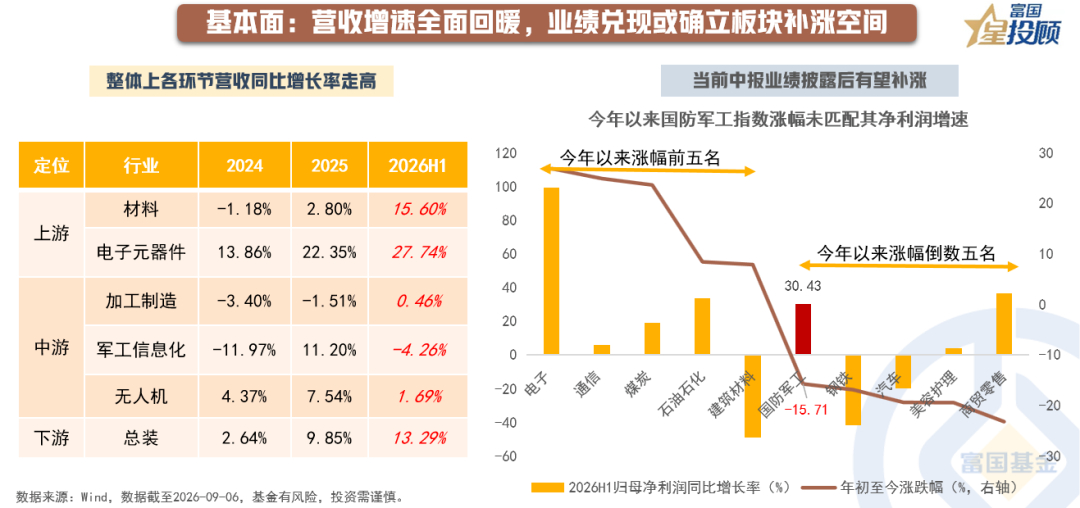
当政策的暖风与产业的景气共振,基本面的数据给出了最有力的回应。从基本面业绩来看,从上游的材料、电子元器件,到下游的总装,军工产业链各环节的营收增速在2026年上半年全面回暖,尤其上游环节呈现出强劲的双位数增长。这表明行业的景气度正在自上而下顺畅传导,订单与生产端已率先感知到春天的温度。
然而,市场的反应似乎慢了半拍,留下了一个显著的“剪刀差”:今年以来,国防军工指数的涨幅(-15.71%)在各大行业中排名靠后,与其亮眼的净利润增速形成了鲜明背离。与之形成对比的是,电子、煤炭等板块凭借业绩兑现获得了市场的慷慨定价。这种股价表现与基本面改善之间的巨大落差,恰恰为后续的行情演绎埋下了伏笔。
业绩是价值的试金石,也是股价最终的归宿。当营收与利润的暖意持续扩散,而估值仍处洼地之时,业绩的兑现将成为最确定的催化剂,为军工板块打开广阔的补涨空间。
04
资金面:交易拥挤度探底叠加机构低配,估值修复空间蓄势待发
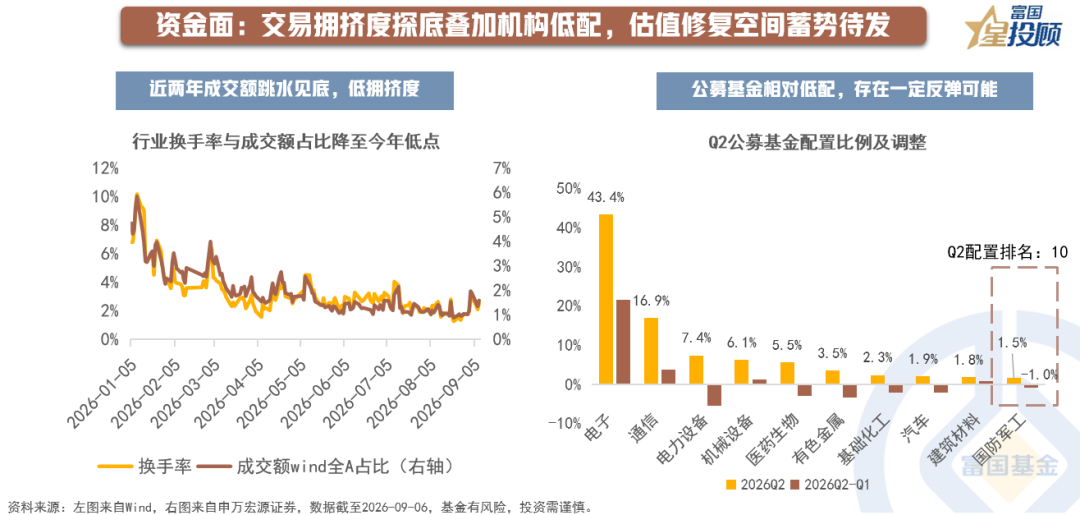
市场的喧嚣往往掩盖了价值的真相,而资金的潮汐则忠实地记录着情绪的起落。经历了长时间的调整,军工板块的交易热度已降至冰点。无论是衡量交易活跃度的换手率,还是反映资金关注度的成交额占比,均在2026年探明了近年来的底部。这种极致的“低拥挤度”,意味着浮筹或已被充分清洗,抛压几近衰竭,为后续的反弹扫清了障碍。
与此同时,机构投资者的态度也趋于谨慎。在公募基金的配置版图中,国防军工的持仓比例处于相对低位,排名滑落至第十位,与电子、通信等热门赛道形成了鲜明对比。这种“低配”状态,一方面反映了市场此前的悲观预期,另一方面也或蕴含着巨大的回补潜力。当基本面拐点确立,任何边际上的积极变化都可能触发机构资金的集中回流。
交易的冷清与机构的低配,共同构筑了一个极具赔率的底部区域。如同被压缩到极致的弹簧,一旦有业绩或事件的催化剂轻轻触碰,积蓄已久的估值修复动能或将喷薄而出。
05
国防军工“藏宝图”——产业链上下游投资机会全扫描
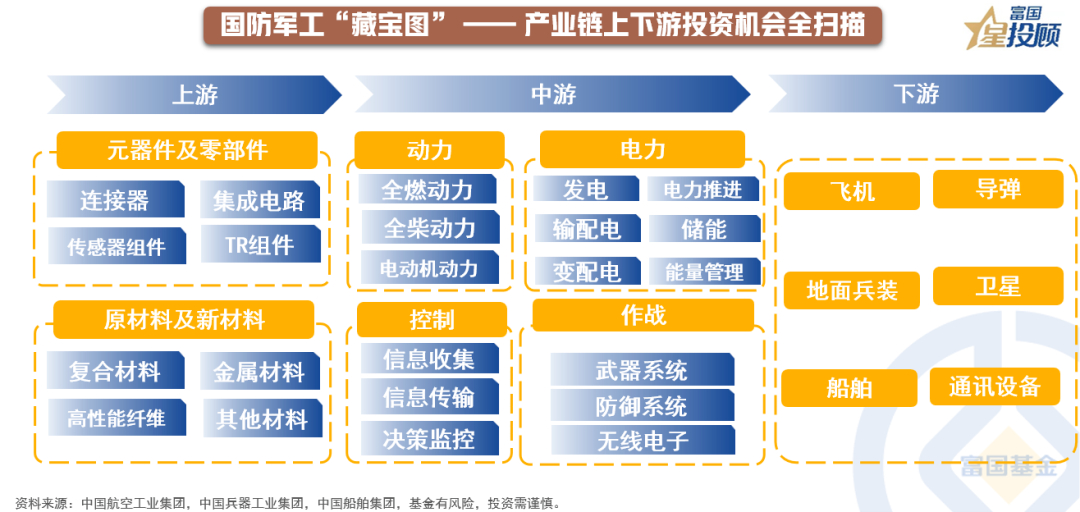
当我们确认了军工板块在政策、基本面与资金面的三重共振后,下一个关键问题便是:机会究竟藏在哪里?答案并非铁板一块,而是星罗棋布地镶嵌在这条庞大而精密的产业链之中。
从上游的基石开始,无论是赋予装备感知与思考能力的元器件,还是决定装备性能极限的新材料,都是技术壁垒最高、弹性最大的环节。它们是整个国防工业的底层代码,其景气度往往最先启动,也最具爆发力。
视线移至中游,这里是将军工科技转化为战斗力的系统集成中枢。动力系统决定了装备能走多远,电力系统支撑着日益复杂的信息化作战需求,而控制与作战系统则是现代战争的大脑与拳头。这些环节技术密集、价值量高,是产业链中承上启下的核心枢纽。
最终,所有的技术与部件都汇聚于下游的总装环节——飞机、导弹、卫星、船舶等。这些大国重器是国家意志的最终体现,也是产业链需求的最终来源。它们的订单节奏,直接牵引着整条链条的脉动。
这幅产业链“藏宝图”清晰地告诉我们,军工投资绝非简单的板块轮动,而是一场对技术演进、装备升级和国产替代逻辑的深度挖掘。接下来,我们将逐一展开这张地图,深入每一个细分领域,探寻那些真正具备长期成长价值的宝藏。
06
产业面:不只是“保家卫国”,更是“畅销全球”
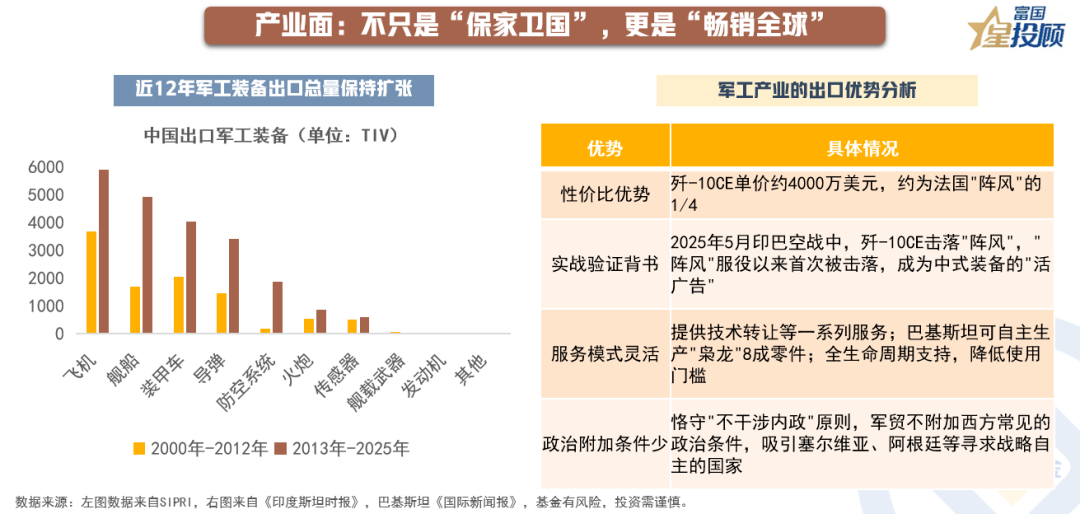
军工的景气,并不只是受预算约束的国内故事。近十二年来,中国军工装备出口持续扩张,飞机、舰船、导弹等主要品类规模较此前十二年实现跨越式增长——全球市场,已成为驱动行业的第二台引擎。
这份底气来自产品力与商业策略的双重成熟。歼-10CE单价仅约法国“阵风”的四分之一,性价比优势显著;2025年5月印巴空战中它击落“阵风”,一战成名,成为中式装备最有力的“活广告”。更深的护城河则在规则之外:从技术转让到全生命周期支持,再到不附加政治条件的合作原则,恰恰契合了众多寻求战略自主国家的诉求。
当内需与出口共振,产业链中具备出海能力的环节与龙头,有望收获超越国内景气的业绩弹性——这也是接下来挖掘细分机会时值得紧握的一条线索。
07
星链交织,万物互联——商业航天迈入万亿蓝海新纪元
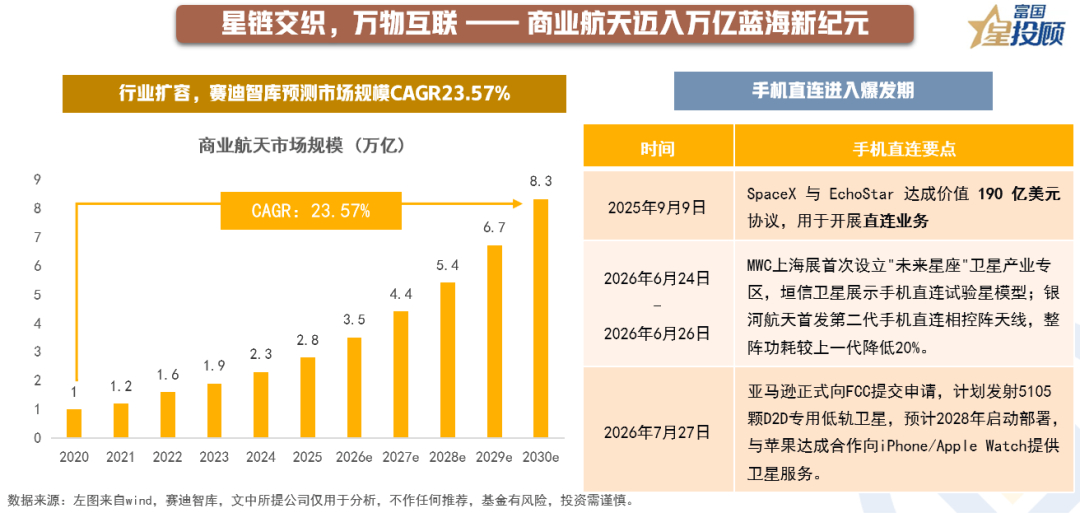
顺着产业链向更前沿处探寻,商业航天正成为军工之外最具想象空间的第二战场。据赛迪智库预测,到2030年商业航天市场规模将达8.3万亿元,未来五年复合增速高达23.57%——一条陡峭向上的增长曲线已然成型。
而点燃这片蓝海的导火索,正是“手机直连卫星”。从SpaceX与EchoStar达成190亿美元直连协议,到MWC上海展上国产相控阵天线功耗降低20%,再到亚马逊计划发射五千余颗低轨卫星、携手苹果为iPhone与Apple Watch提供卫星服务——巨头竞相入局,标志着卫星通信正从专业领域走向亿万消费者的掌心。
当太空基础设施与大众消费电子握手,商业航天的逻辑便从“国家工程”升级为“全民应用”。这条万亿赛道上,无论是卫星制造、火箭发射,还是终端芯片与地面设备,都将迎来需求爆发的前夜。
08
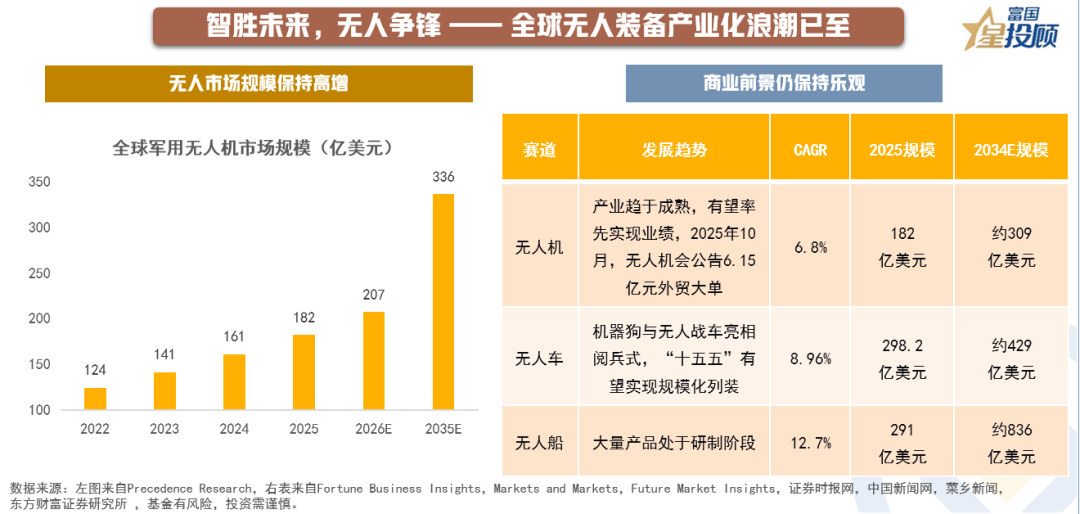
智胜未来,无人争锋——全球无人装备产业化浪潮已至
如果说商业航天打开了天空的想象,那么无人装备正在重塑地面与海上的作战形态。全球军用无人机市场规模将从2025年的182亿美元增至2035年的336亿美元,而更广阔的无人车、无人船赛道增速更为迅猛——复合增长率分别达8.96%和12.7%,2034年规模有望突破429亿与836亿美元。
产业化的拐点已经清晰可见。无人机领域趋于成熟,2025年10月单笔6.15亿元外贸大单落地,业绩兑现率先启动;无人车随着机器狗与无人战车亮相阅兵,“十五五”期间有望实现规模化列装;无人船虽处研制阶段,但高达12.7%的增速预示着巨大的远期空间。
当“保家卫国”的底线思维与“畅销全球”的进取精神交汇,当硬核的国防科技与大众消费电子握手,军工板块的投资逻辑已不再是单纯的周期博弈,而是成长与价值的双重共振。
在这场宏大的叙事中,机会属于那些既能守住核心技术护城河,又能敏锐捕捉出海与智能化风口的领军者。风起于青萍之末,浪成于微澜之间,愿我们在变局中锚定这些确定的力量,共同见证中国军工迈向星辰大海的壮阔征程。
<end>
风险提示:基金有风险,投资需谨慎。富国基金不保证基金投顾组合策略一定盈利及最低收益,也不作保本承诺,投资者参与基金投顾组合策略存在无法获得收益甚至本金亏损的风险。基金投资顾问业务尚处于试点阶段,基金投资顾问机构存在因试点资格被取消不能继续提供服务的风险。