
01
A股资金面总览
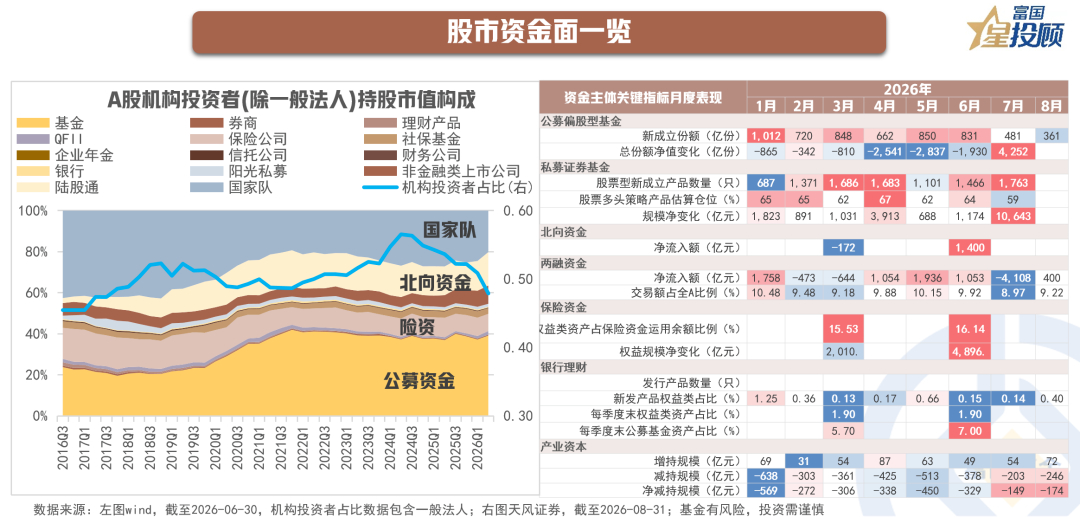
自"9.24"行情启动以来,增量资金持续入市,带动个人投资者的交易占比与持股市值占比阶段性回升。截至2026年中,个人投资者持股市值占比已升至52%,机构投资者占比48%;在机构内部,除一般法人外,公募基金、保险资金、外资与国家队仍占据主导地位。
近期,宏观环境的不确定性上升,又恰逢产业叙事的空窗期,市场波动明显加大,存量资金博弈趋于激烈,可以观察到融资盘入市放缓、公募新发份额回落、私募降低仓位,但配置盘仍有托底意愿,资金有望随着宏观不确定性逐步收敛、新一轮产业叙事渐次浮现,重新凝聚向上的合力。
02
公募基金:新发份额有所回落
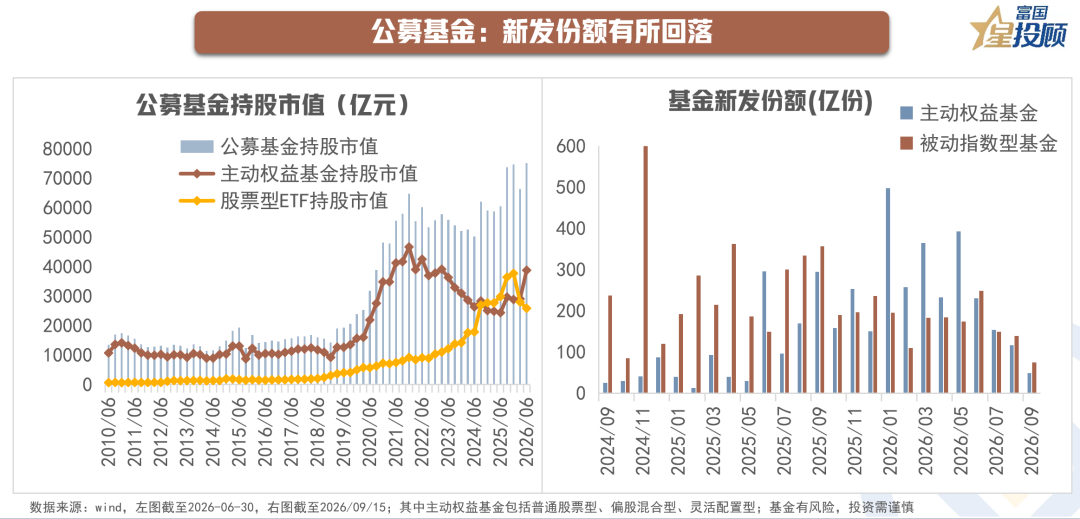
截至2026Q2,公募基金持有A股市值7.52万亿元,占A股流通市值比为7.10%,持股市值及占比均环比回升。不过二季度公募持仓市值的回升,更多是净值修复的结果,而非新资金入场的证据。拆分来看,2026Q2主动权益总份额减少1603亿份,其中,新发802亿份,存量份额减少2405亿份;2026Q2股票型ETF总份额减少2176亿份。7月以来,随着市场波动放大以及股市夏普比率边际走弱,居民存款搬家节奏有所放缓,三季度以来公募偏股基金整体新发份额出现回落,整体表现与市场赚钱效应呈现明显正相关。
03
公募基金:宽基ETF呈现底部承接特征
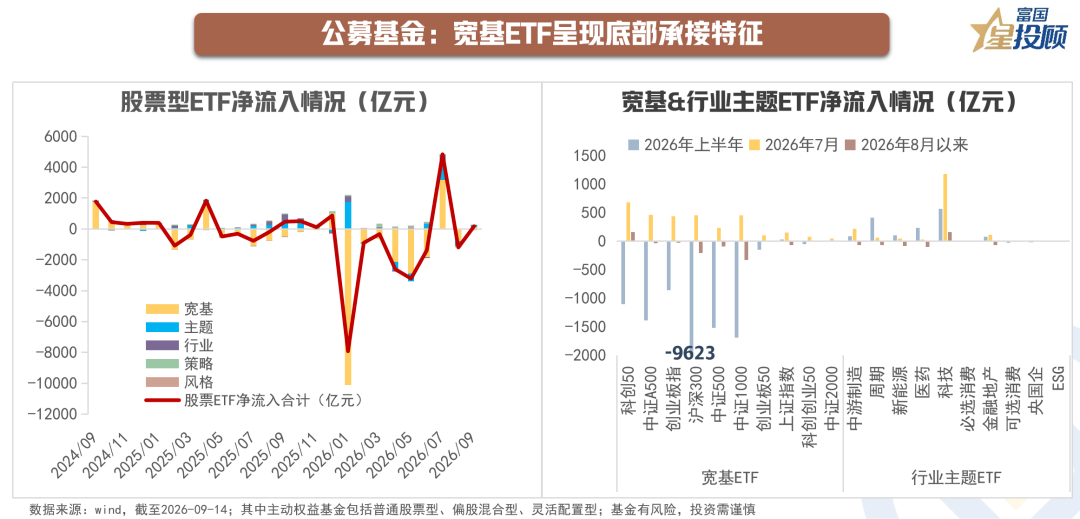
在市场波动、公募偏股基金新发份额回落之际,中长线资金逆周期强力托底,7月股票型ETF由上半年资金大幅净流出状态转向净流入,资金主要流向跟踪沪深300、中证A500、科创50为代表的宽基ETF,8月股票型ETF的净流出意味着此前增量资金主要系底部承接,不过随着市场再度震荡调整,9月再度转为净流入,构成市场波动之际的核心增量支撑。
04
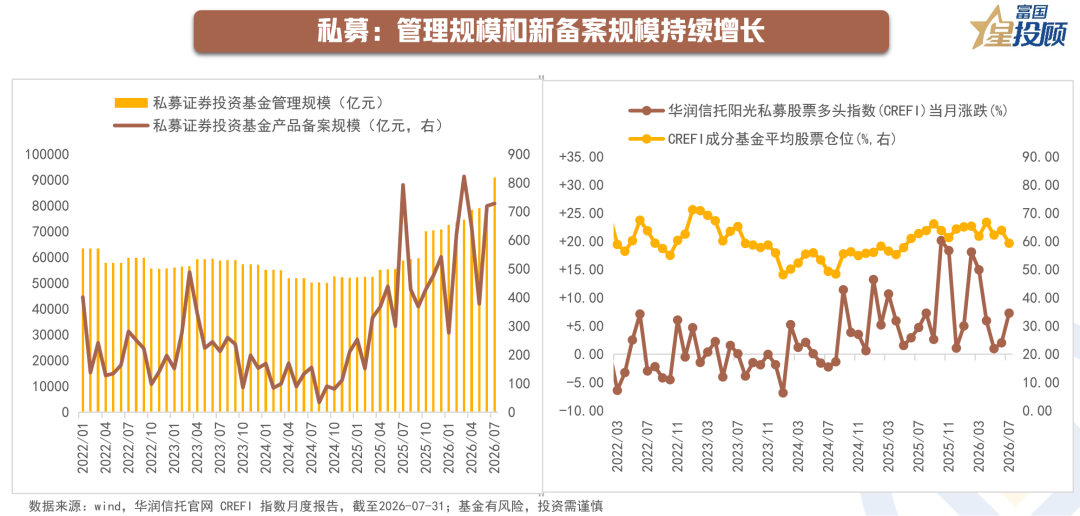
私募基金:管理规模和新备案规模持续增长
从规模看,7月私募证券投资基金管理规模环比继续提升,代表中高净值居民入市的私募基金新备案规模也仍在增长。从仓位看,私募仓位跟股市节奏相关性较强,根据7月私募股票多头指数成份平均仓位为59.36%,相较6月环比下降4.56pcts,仓位出现回落。
05
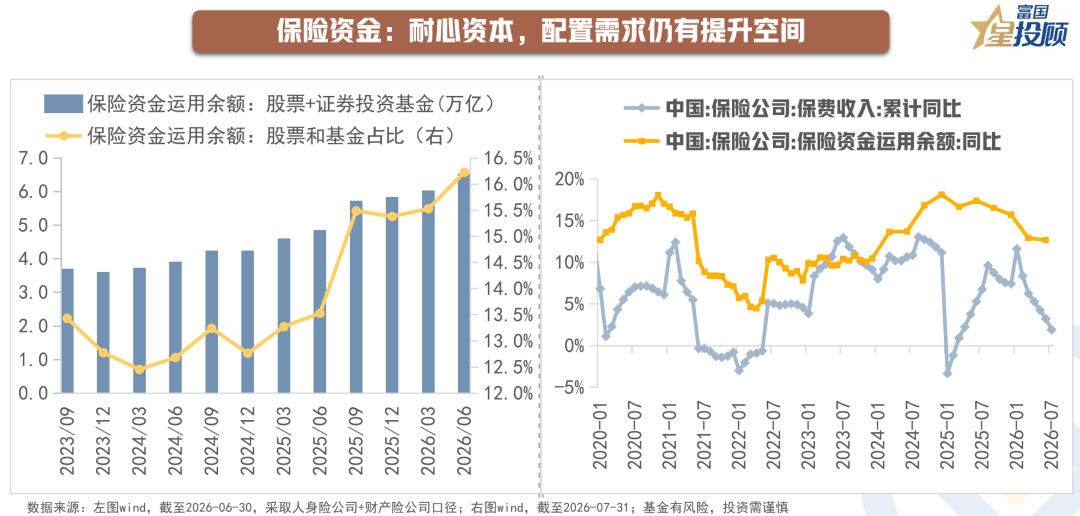
保险资金:耐心资本,配置需求仍有提升空间
自2025年以来,监管层面持续推出利于险资入市的政策支持,包括加强长周期考核、调整保险公司相关业务风险因子,叠加低利率环境,险资的权益配置需求持续释放。以财产险和人身险合并口径计算,2026Q2两类保险公司的股票和基金持仓规模合计6.39万亿元,占资金运用比例环比26Q1提升0.7pct至16.23%,创下历史新高。
从特性看,险资负债久期长、考核周期长,更关心股票配置性价比来决定股票仓位,呈现一定逆周期属性,标的偏好集中于高股息、大盘蓝筹。截至2026年9月14日,沪深300的ERP仍有5.75%,中证红利股息率仍有4.51%,股债性价比仍在高位,险资的权益配置需求仍有释放空间。
06
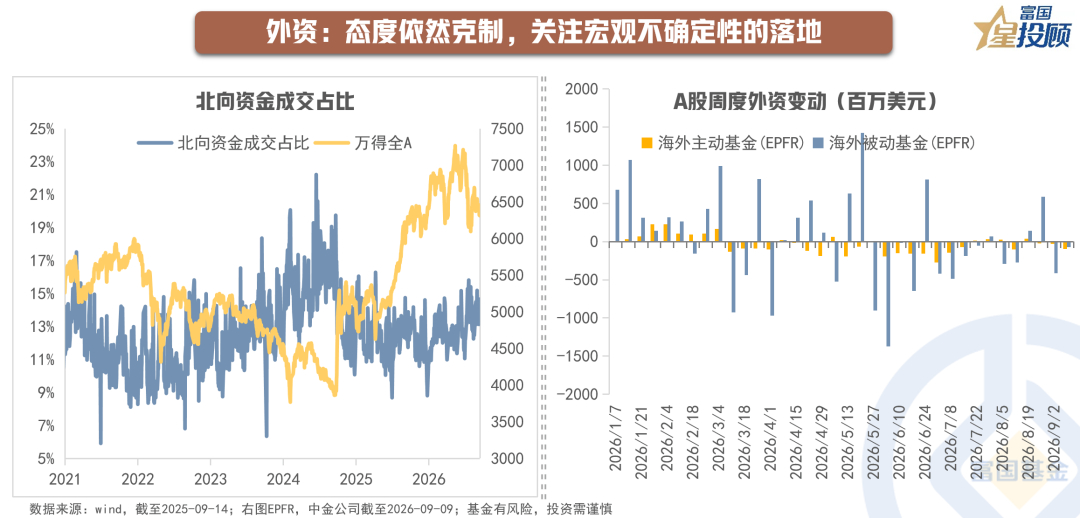
外资:态度依然克制,关注宏观不确定性的落地
自“9.24”以来的本轮牛市行情以内资为主导,外资层面的流入相对比较克制,不过,今年以来北向资金成交占比持续提升,季度口径北向资金2026Q2持股市值达3.13万亿元,创历史新高,长期配置意愿仍在。外资动向一方面与全球货币政策周期高度相关,一方面则依赖于国内自身基本面情况,近期美联储加息博弈+国内经济内需持续偏弱背景下,主动型外资、被动型外资均呈现一定净流出,整体交投情绪的回暖有待宏观不确定性的落地。
07
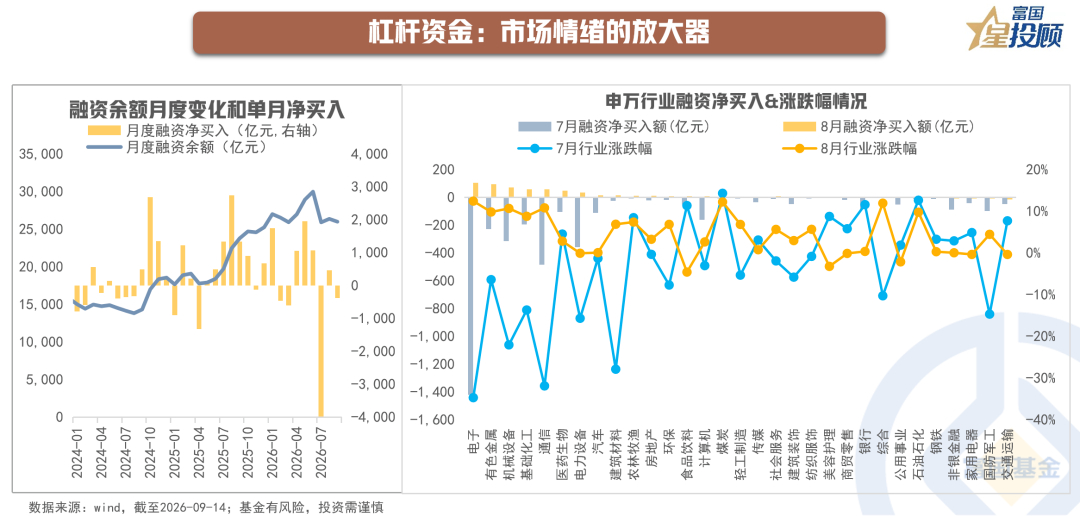
杠杆资金:市场情绪的放大器
杠杆资金在市场调整之时由于被动平仓与主动降杠杆,往往会双向放大波动。两融余额从7月1日的3.03万亿元高点降至9月14日的2.63万亿元,降幅13.3%,退潮明显。随着筹码结构的出清,市场情绪的修复也会带来相应的反转机会,7月融资资金净卖出较多的电子、通信、机械设备、有色金属行业8月以来净流入规模也相对靠前。
08
上市公司:大型IPO扰动流动性,产业资本减持压力趋缓
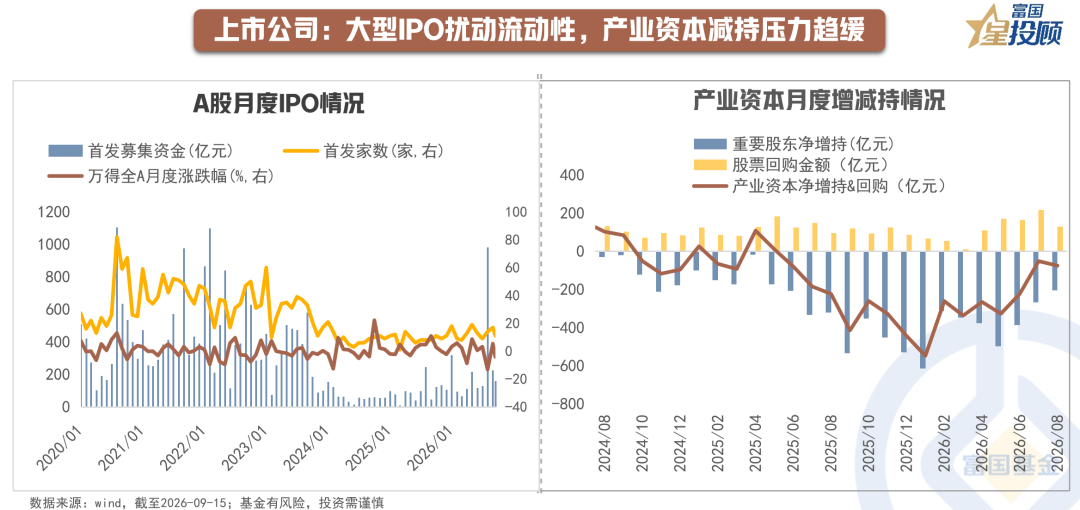
从历史上看,大型IPO上市往往对市场和所属行业形成资金虹吸,不过以当前的市场承接体量,7月976亿元的首发募集金额对市场流动性的冲击较为有限,市场的调整更多是地缘局势和美债高位压制风险偏好、以及AI产业链负面预期升温的结果。此外,市场震荡调整之际,重要股东净减持规模减少和股票回购规模提升,产业资本减持带来的流动性压力也在趋缓。
<end>
风险提示:基金有风险,投资需谨慎。富国基金不保证基金投顾组合策略一定盈利及最低收益,也不作保本承诺,投资者参与基金投顾组合策略存在无法获得收益甚至本金亏损的风险。基金投资顾问业务尚处于试点阶段,基金投资顾问机构存在因试点资格被取消不能继续提供服务的风险。